
Pour l'année 2026, le seuil de TVA pour un avocat s'élève à 50 000 € hors taxes sur l'activité réglementée, avec un seuil majoré fixé à 55 000 €. Si vous exercez des activités annexes au sein du cabinet, le seuil de départ tombe à 35 000 €, et la limite majorée atteint 38 500 €. Tant que vos encaissements restent sous ces montants, vous profitez de la franchise en base : pas de taxe à facturer à vos clients, ni de déclaration mensuelle à remplir.
Votre décision de conserver ou de quitter ce régime engage directement vos finances. La franchise en base vous allège des tâches administratives au quotidien. En revanche, basculer vers un régime réel auprès de votre service des impôts des entreprises devient souvent plus pertinent dès que vos achats de matériel, vos loyers et vos frais généraux commencent à peser lourd.
1. Identifier son seuil de TVA d'avocat en 2026
Vos plafonds d'exonération dépendent directement de la nature de vos dossiers : 50 000 € pour les prestations juridiques et 35 000 € pour les autres activités. Vous ne facturez pas de taxe tant que vos recettes de l'année précédente restent sous ces montants, comme le rappelle impots.gouv.fr. D'après le BOFiP, les règles propres aux avocats relèvent en effet du paragraphe I bis de l'article 293 B du CGI plutôt que du régime général.
Les plafonds applicables aux activités du cabinet
Cette séparation nette est détaillée par le bulletin officiel BOI-TVA-DECLA-40-20, qui fixe deux grilles distinctes :
- Activité réglementée (votre cœur de métier) : la franchise s'applique tant que le chiffre d'affaires de l'année civile précédente ne dépasse pas 50 000 €. Si vos encaissements franchissent 55 000 € en cours d'année, l'exonération s'arrête net.
- Activités annexes (en dehors du conseil et de la plaidoirie) : ici, le seuil de référence est de 35 000 € l'année passée, avec une limite haute à 38 500 € sur l'année en cours (article 293 B du CGI).
Que trouve-t-on dans ces activités annexes ? Principalement l'administration de biens, le recouvrement amiable ou la négociation immobilière. Pour éviter les mauvaises surprises en fin de mois, utiliser un logiciel de facturation d'avocat aide grandement à suivre ces rentrées d'argent sur deux lignes bien séparées.
Dépasser le seuil de base ou le seuil majoré
Franchir une limite n'entraîne pas les mêmes effets selon la somme atteinte :
- Dépassement du seuil de base seul : vous conservez votre franchise jusqu'au 31 décembre. Vous n'aurez à ajouter la taxe sur vos factures qu'à partir du 1er janvier de l'année suivante.
- Franchissement du seuil majoré : le couperet tombe tout de suite. La franchise s'interrompt et vous devenez redevable de la TVA dès le premier jour du mois où vous avez dépassé la limite, pour toutes les prestations réalisées depuis cette date (service-public.gouv.fr).
2. Suivre ses recettes et les ventiler par activité
Si vous cumulez dossiers classiques et activités secondaires, garder l'œil sur vos comptes devient indispensable pour ne pas vous faire piéger par le calendrier. Pour rester serein, trois réflexes simples suffisent.
Étape 1 : tenir un suivi des recettes par catégorie d'activité
Notez chaque règlement dès sa réception dans votre livre-journal. Séparez immédiatement ce qui relève de votre activité d'avocat des missions complémentaires, comme des cours dispensés en école ou des arbitrages. Cette distinction claire sur vos montants hors taxes évite de tout mélanger. D'ailleurs, la fiche de service-public.gouv.fr sur le régime fiscal de la micro-entreprise rappelle bien que la tenue d'un livre de recettes fait partie des obligations de base. Comme le souligne le bulletin officiel BOI-BNC-DECLA-20-10, le fisc ne regarde que l'argent réellement encaissé au cours de l'année civile.
Étape 2 : comparer chaque total à son seuil
Faites le point chaque mois sur vos cumuls par rapport aux plafonds. Pour donner un repère, le plafond des prestations de services en régime micro atteint 83 600 € pour la période 2026 à 2028 (impots.gouv.fr). Mais en matière de franchise de TVA, la règle est différente : selon Service-Public Entreprendre, votre activité réglementée doit rester sous 50 000 € l'année précédente, puis ne pas dépasser 55 000 € sur l'exercice en cours.
Étape 3 : repérer les cas d'activités mixtes
Vous touchez à la fois des honoraires de plaidoirie et des revenus annexes ? Vous êtes en activité mixte. Dans ce cas de figure, chaque catégorie d'activité doit respecter son propre plafond, sans que votre chiffre d'affaires total n'outrepasse la limite globale assignée à votre structure. Si le calcul vous semble flou, un rapide échange avec votre expert-comptable ou le service des impôts évitera toute erreur de déclaration.
3. Anticiper la bascule de TVA en cours d'année
Surveillez vos encaissements au fil de l'année pour anticiper votre changement de régime et éviter de rééditer des factures en catastrophe ou d'entrer en conflit avec vos clients. Selon le montant perçu, vos obligations changent du tout au tout.
Les scénarios de transition pour le cabinet
Trois situations se présentent en pratique sur vos activités réglementées :
- Moins de 50 000 € perçus l'année civile précédente : d'après le BOFiP sur la franchise en base accordée aux avocats, vous restez en franchise. Vous continuez à facturer sans taxe, en surveillant vos encaissements réels au fil de l'eau.
- Entre 50 000 € et 55 000 € : comme le précise la fiche sur la franchise en base de TVA de Service-Public.fr, vous terminez l'année tranquillement en franchise. Vous n'appliquerez la TVA qu'au 1er janvier suivant, ce qui vous donne plusieurs mois pour avertir vos clients particuliers que vos tarifs TTC vont grimper.
- Au-dessus de 55 000 € : là, plus d'attente possible, l'exonération s'arrête sur-le-champ.
Une fiche pratique publiée par la CCI Paris Ile-de-France rappelle justement que dépasser le seuil majoré déclenche l'assujettissement sans aucune période de tolérance.
Les démarches immédiates en cas de dépassement
Dès que vous passez la barre des 55 000 €, le bulletin officiel BOI-TVA-DECLA-40-20 des impôts impose d'appliquer la taxe sur tous les actes réalisés depuis le premier jour de ce mois. Évitez de modifier vos notes d'honoraires dans votre coin : prévenez votre SIE pour mettre votre dossier à jour proprement. Pensez également à intégrer chaque provision et avance dans vos calculs pour ne pas franchir le seuil sans vous en rendre compte.
Pour accompagner la croissance de vos encaissements, mettez en place la vitrine de votre cabinet avec des mentions légales déjà adaptées aux avocats.
3. Anticiper la bascule de TVA en cours d'année
4. Évaluer sa clientèle de particuliers ou d'entreprises
Analysez le profil de vos clients pour mesurer l'impact de la taxe sur votre cabinet, car les particuliers supportent la TVA alors que la plupart des entreprises la récupèrent. L'arrivée de cette taxe ne produit donc pas le même effet selon les personnes que vous défendez.
Deux impacts économiques distincts
La situation financière de vos clients change totalement la donne :
- Les particuliers : une personne physique ne récupère jamais la TVA. La taxe s'ajoute donc à votre prix hors taxe, au taux normal de 20 % prévu à l'article 278 du CGI, ce qui peut rendre vos devis moins attractifs par rapport à un confrère resté sous les seuils.
- Les entreprises : une société soumise à la TVA déduit la taxe payée sur vos factures. D'après impots.gouv.fr, si votre client professionnel est lui-même en franchise, il ne récupère rien : l'opération n'est donc pas toujours indolore pour lui non plus.
L'effet sur vos honoraires
Le taux légal de 20% s'applique par défaut sur les prestations juridiques, comme l'indique la Direction générale des douanes.
Quand vous fixez un honoraire hors taxes, la facture totale augmente d'un cinquième pour un particulier, qui assume ce surcoût de sa poche. L'entreprise assujettie, elle, déduit cette somme et ne retient que la dépense nette hors taxes. Votre rôle se limite à collecter cet argent pour le reverser à l'État. Pour toucher la bonne clientèle selon votre stratégie, pensez à optimiser vos mots-clés d'avocat pour le SEO.
5. Mesurer la TVA récupérable sur ses charges et investissements
Garder la franchise ou passer au réel est avant tout un arbitrage entre tranquillité administrative et récupération de trésorerie. Certes, ne pas déclarer la taxe simplifie la vie, mais les régimes réels vous permettent de récupérer la taxe payée sur tous vos achats de cabinet, comme l'explique la direction générale des Finances publiques.
Comparaison des options déclaratives
Trois régimes s'offrent à vous :
- Franchise en base : zéro déclaration périodique. Le revers de la médaille ? Vous perdez définitivement la taxe réglée sur vos ordinateurs, vos meubles ou vos abonnements en ligne.
- Régime réel simplifié : il fonctionne avec des acomptes semestriels et un bilan annuel. Vous récupérez la taxe sur vos charges, mais attention : l'article 38 de la loi de finances 2025 supprime purement et simplement ce régime à partir du 1er janvier 2027.
- Régime réel normal : via la déclaration CA3, qui se fait chaque mois ou de manière trimestrielle sur option sous 4 000 € de TVA nette annuelle (article 287 du CGI). Vous déduisez vos dépenses professionnelles au fur et à mesure, au prix d'un suivi comptable un peu plus régulier.
Arbitrer selon ses dépenses
Imaginez que vous ouvriez votre cabinet : vous achetez du matériel informatique, du mobilier et des logiciels. En régime réel, la TVA payée sur ces gros achats vient diminuer celle que vous devez à l'État sur vos honoraires, ce qui donne un bon coup de pouce à votre trésorerie. En franchise, il n'est pas possible de déduire la TVA sur les achats professionnels : elle reste à votre charge, y compris si vous exercez comme avocat au micro-BNC.
Des investissements importants couplés à une clientèle professionnelle justifient souvent de passer au réel. En revanche, si vous avez peu de frais et travaillez surtout avec des particuliers, la franchise reste la formule la plus confortable.
6. Formuler l'option pour la TVA auprès du SIE
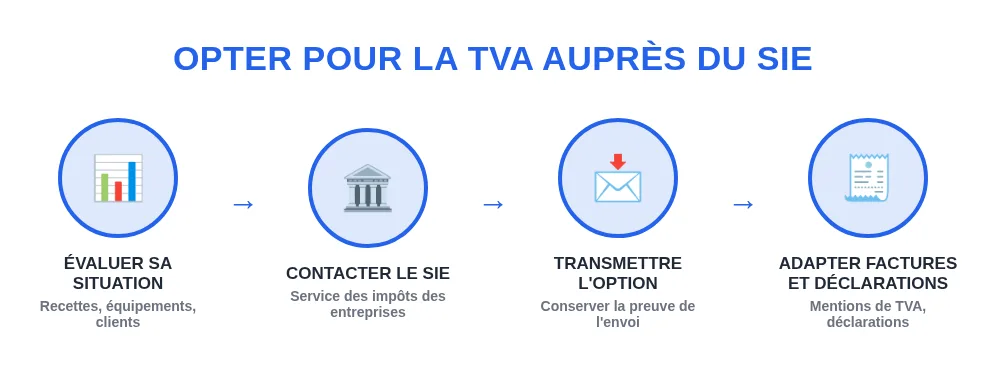
Envoyez une demande écrite à votre service des impôts des entreprises en suivant un parcours en quatre étapes si vous choisissez de payer la taxe sous les seuils. Rien ne vous interdit de renoncer à la franchise en base, même si vos revenus restent sous les plafonds légaux.
Étape 1 : chiffrer sa situation
Avant d'envoyer un courrier, sortez votre calculatrice. Comparez vos dépenses prévues, vos investissements matériels et la typologie de vos dossiers. Une option pour la TVA devient intéressante si vos clients sont des sociétés et que votre cabinet amortit des achats importants. Si vous conseillez en majorité des particuliers, cela augmentera simplement le coût de vos services sans avantage fiscal pour eux.
Étape 2 : contacter le SIE ou consulter la page officielle
Comme l'indique Service Public Entreprendre, la demande d'option doit parvenir par écrit au service des impôts des entreprises dont dépend votre cabinet. Profitez-en pour poser trois questions concrètes à votre gestionnaire : le format du courrier souhaité, le temps de traitement habituel et la durée minimale pendant laquelle cette décision vous engage.
Étape 3 : formuler l'option et en conserver la preuve
Envoyez votre demande formelle selon les consignes reçues. D'ailleurs, le BOFiP précise bien qu'un professionnel en franchise peut renoncer à ce statut à tout moment pour basculer sur le paiement de la taxe. Gardez précieusement l'accusé de réception ou la preuve d'envoi électronique dans vos dossiers.
Étape 4 : adapter ses factures et ses déclarations
Dès que votre option prend effet, facturez la TVA sur vos notes d'honoraires et retirez la mention « TVA non applicable, article 293 B du CGI », que l'administration fiscale réserve aux entreprises en franchise en base. Ensuite, transmettez vos déclarations dans les temps pour reverser les sommes perçues. Si les calculs vous inquiètent, faites-vous épauler par un expert-comptable pour caler le calendrier dès le premier mois.
Et le site de votre cabinet avec Gatsia : quel tarif hors TVA ?
Que vous exerciez sous le régime de la franchise en base ou au régime réel, maîtriser vos dépenses de communication réclame des tarifs nets et transparents. Gatsia crée le site internet de votre cabinet d'avocats en 9 minutes, sans devis à négocier ni outil complexe à prendre en main.
Votre site intègre des mentions légales avocat pré-remplies, qu'il vous suffit de vérifier et compléter. Les abonnements sont présentés hors taxes, la TVA s'appliquant en sus. La formule Crédibilité revient à 49 € par mois avec un engagement annuel de 12 mois (tacitement reconductible), ou 59 € par mois en formule mensuelle sans engagement. La formule Croissance est à 69 € par mois en annuel (engagement de 12 mois) ou 89 € par mois au mois le mois sans engagement.
Sur le plan comptable, l'administration fiscale rappelle qu'un professionnel assujetti peut déduire la taxe supportée sur ses achats professionnels, dès lors qu'il détient une facture en règle et que la dépense sert directement son activité. En franchise en base, ce montant reste à votre charge.
Et le site de votre cabinet avec Gatsia : quel tarif hors TVA ?
FAQ : seuils de TVA des avocats
Le franchissement des 55 000 € met immédiatement fin à la franchise dès le premier jour du mois concerné. Selon Service-Public Entreprendre, ce chiffre correspond au plafond légal de tolérance. D'après la fiche Franchise en base de TVA, si vos recettes se situent simplement entre 50 000 € et 55 000 €, votre exonération court jusqu'au 31 décembre pour s'arrêter au 1er janvier de l'année qui suit.